
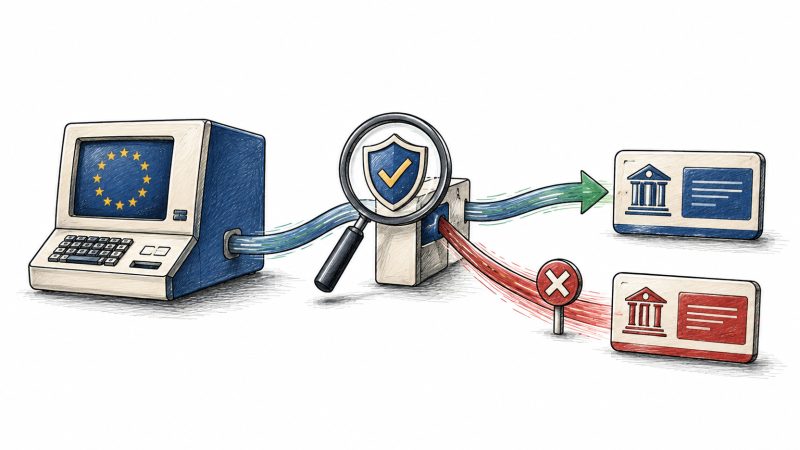
Un sistem european pentru verificarea beneficiarului în transferurile bancare va intra în implementare pentru toate statele membre, inclusiv România, până în vara anului 2027. Acesta identifică dacă numele beneficiarului introdus de utilizator corespunde IBAN-ului folosit pentru transfer, reducând riscul fraudelor bazate pe modificarea datelor de plată.
Funcționarea verificării înainte de transfer
Sistemul, numit Verification of Payee (VoP), introducere o etapă suplimentară în procesul de transfer. După introducerea datelor, banca solicită verificarea informației despre beneficiar de la instituția care administrează contul. Răspunsul trebuie să fie transmis rapid, permițând autorizarea în condiții de instant.
Pentru utilizator, verificarea este simplă: banca răspunde dacă numele corespunde sau dacă există o diferență minoră. Acest mecanism ajută la identificarea situațiilor în care IBAN-ul și numele beneficiarului nu sunt în concordanță, prevenind astfel anumite fraude.
Riscuri și limitări ale sistemului
Verificarea nu poate garanta legitimitatea scopului plății. Un beneficiar poate avea un IBAN valid și un nume corect, dar intenția poate fi infracțională. La fel cum un infractor se poate prezenta cu un nume adevărat, dar în spațiul legal, VoP confirmă doar coerența între datele introduse și IBAN.
Fraudele cu facturi modificate sunt principala țintă a acestui sistem. Atacatorii compromit e-mailuri și schimbă informațiile bancare pe documente legitime, iar verificarea identității beneficiarului poate opri unele plăți înainte de a fi finalizate. Înăuntrul acestui proces, dacă numele companiilor sau persoanelor fizice nu corespund IBAN-urilor, banca poate emite un avertisment sau poate bloca plata.
Implicarea în combaterea fraudei
State precum Olanda și Marea Britanie au introdus mecanisme similare și au remarcat reducerea transferurilor frauduloase și a plăților greșite. În cazul României, sistemul național SANB deja permite verificarea numelui beneficiarului pentru anumite plăți, iar noul cadru european va extinde această funcție și asupra plăților internaționale.
Implementarea europeană vizează și interoperabilitatea între infrastructuri variate, precum cele din state cu monede diferite de euro. Durata de adoptare pentru țările non-euro este până în 2027, dar România beneficiază de infrastructura deja existentă pentru simplificarea procesului.
Provocări și responsabilități
Un rezultat de tip „matching” nu garantează siguranța plății. Fraudatorii pot prezenta nume adevărate, chiar dacă intențiile sunt malefice. Verificarea avansată nu poate detecta dacă o persoană minte despre motivul transferului, precum investiții fictive sau servicii false.
De asemenea, avertismentele generate de sistem pot fi ignorate sau manipulaționale dacă infractorii oferă explicații sau justificări. În acest context, oprirea plății atunci când există o diferență clară între nume și IBAN este vitală și trebuie susținută de verificări și proceduri interne.
Pentru plățile externe sau în valută, implementarea va dura mai mult, dar avantajul major va fi eliminarea posibilității de a direcționa fonduri către conturi greșite sau frauduloase de pe urma unor simple înșelătorii.
Cum afectează România și plățile europene
În România, sistemul SANB permite deja verificarea beneficiarului pentru anumite tipuri de operațiuni. Tranziția către verificarea universală va fi facilitată de cadrul european, dar pentru transferurile în euro sau din și către alte state, va fi necesară interoperabilitatea între infrastructuri.
Pentru plățile transfrontaliere în UE, termenul de implementare pentru obligația de verificare este 9 iulie 2027. România va putea să valorifice experiența acumulată pentru a accelera procesul și a uniformiza procedurile între instituții.
Instituțiile financiare trebuie să respecte noile reguli, iar nerespectarea măsurilor de verificare poate duce la responsabilități suplimentare, dacă departamentele bancare ignoră rezultatele positive ale VoP și autorizază plăți cu diferențe de nume. În același timp, pierderea de control în caz de fraudă poate deveni mai complicată odată cu extinderea plăților instant și a transferurilor rapide.

