
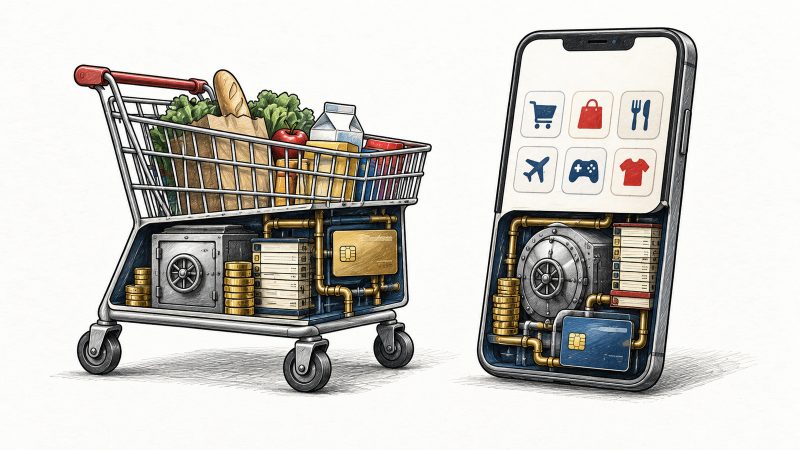
România înregistrează o creștere a serviciilor financiare integrate, unde funcția de plată și creditare este oferită de platforme fără licență bancară proprie. Aceste soluții permit cumpărături în rate, utilizarea portofelelor electronice sau accesul facil la credite, toate prin interfețe simple, dar cu infrastructură complexă de reguli și responsabilități.
Modelul serviciilor financiare integrate
Serviciile financiare devin mai accesibile și mai rapide, fiind integrate în aplicații de comerț, platforme de mobilitate sau magazine online. Aceste componente lucrează în parteneriat cu entități autorizate sau operează în regim de marcă albă, fără a deține licență bancară proprie. Astfel, compania aflată în fața utilizatorului controlează doar interfața și relația comercială, în timp ce funcționalitatea financiară este asigurată de terți.
Până în 2025, aproximativ 35% dintre băncile chestionate de Autoritatea Bancară Europeană utilizau astfel de aranjamente. Acestea includ produsedeconturi, carduri, servicii de plată și cumpărături cu plata amânată, fragmentând lanțul de responsabilitate între diferiți operatori juridici. În cazul unui depozit plasat la o bancă din Uniunea Europeană, poate fi aplicată schema de garantare a depozitelor, protejând până la 100.000 de euro pentru fiecare deponent.
Pentru fondurile sub forma monedei electronice sau a banilor păstrați într-un cont de plăți, mecanismul de protecție diferă, fiind orientat pe separarea sau protejarea fondurilor clienților, nu pe aceeași garantare ca pentru depozite. Diferența devine semnificativă dacă furnizorul întâmpină dificultăți financiare.
Riscuri legate de lanțurile de responsabilitate
Clienții pot fi conduși către multiple entități pentru finalizarea unei plăți sau a unui credit, ceea ce fragmentează responsabilitatea. Autoritățile europene au evidențiat vulnerabilități referitoare la vânzarea nepotrivită, prevenirea fraudelor, spălarea banilor și soluționarea reclamațiilor. Este recomandat ca utilizatorii să verifice denumirea juridică a furnizorului, dacă este autorizat și unde pot depune o reclamație, înainte de activarea serviciului.
În cazul dificultăților, timpul de recuperare și regimul juridic variază în funcție de fișele contractuale și de reglementările aplicabile diferitelor categorii de fonduri. La un depozit garantat, suma protejată este de până la 100.000 de euro, dar pentru monedă electronică sau fonduri pe cont de plăți, protecția se bazează pe separarea fondurilor și reguli specifice.
Comoditatea ascunde adesea costuri și protecție redusă
Oferta de a cumpăra acum și a plăti mai târziu este frecvent prezentată ca o facilitate cu rate mici, dar poate implica penalități pentru întârziere sau taxe dincolo de dobânda inițială. Mulți consumatori nu urmăresc toate obligațiile financiare, ceea ce poate duce la supraîndatorare.
Reglementările europene pentru creditul de consum, extinse în 2026, impun informații mai clare despre costuri, scadențe și dreptul de retragere. Este esențial ca utilizatorii să compare suma totală de plată și condițiile contractuale, nu doar oferta aparent avantajoasă afișată pe buton.
Diferențele de protecție între plățile cardurilor și cele efectuate prin platforme sau aplicații pot duce la situații diferite în cazul contestării unei tranzacții sau a lipsei livrării bunului. În cazul platformelor, condițiile de rambursare pot varia și trebuie verificate cu atenție.
Datele personale și comportamentale devin instrumente financiare
Achizițiile online și utilizarea serviciilor financiare digitale permit colectarea și analiza datelor despre preferințe, obiceiuri de cumpărături și locație. Aceste informații sunt folosite pentru preventie fraudelor, stabilirea limitelor de credit sau personalizarea ofertelor.
Consimțământul la prelucrarea datelor nu garantează înțelegerea completă a condițiilor, fiind ușor să accepți utilizarea secundară a datelor fără a fi conștient de toate implicațiile. Regulamentele europene pentru protecția datelor asigură drepturi precum accesul, portabilitatea și ștergerea datelor, dar exercitarea acestora necesită cunoașterea operatorului.
Pentru utilizatori, datele pot crea dependență prin oferte condiționate de istoricul de cumpărături sau limite de credit ajustate automat. Portabilitatea datelor și posibilitatea de a închide contul financiar sunt instrumente de concurență ce pot preveni monopolizarea informațiilor personale de către o singură platformă.
Ce verifici înainte de a-ți încredința banii aplicației
Este recomandat să se identifice clar natura fondurilor: dacă sunt depozite garantate, conturi de plăți sau creanțe comerciale. Se verifică denumirea completă a furnizorului, autoritatea supraveguitoare și mecanismul de protecție.
Pentru credite, trebuie urmărită suma totală, costurile, scadențele și penalitățile pentru întârzieri. Pentru portofele electronice, important este să cunoști dacă poți retrage fondurile în termen și fără penalități. Documentația și termenii contractuali trebuie examinate pentru a evalua riscurile.
Este recomandat ca utilizatorii să păstreze în mod rezonabil fondurile, evitând păstrarea în conturi de aplicații dacă nu există protecție similară depozitelor. Activează autentificarea solidă și notificările, precum și metode sigure de recuperare a contului pentru a reduce riscurile.
Dacă o ofertă condiționează reducerea de activarea unui serviciu financiar, trebuie analizată separat valoarea și costurile. Serviciile financiare integrate dau control mai mare entităților comerciale asupra deciziilor financiare, dar utilizatorii trebuie să păstreze transparenta informațiilor despre identitatea furnizorului și condițiile aplicabile.

