
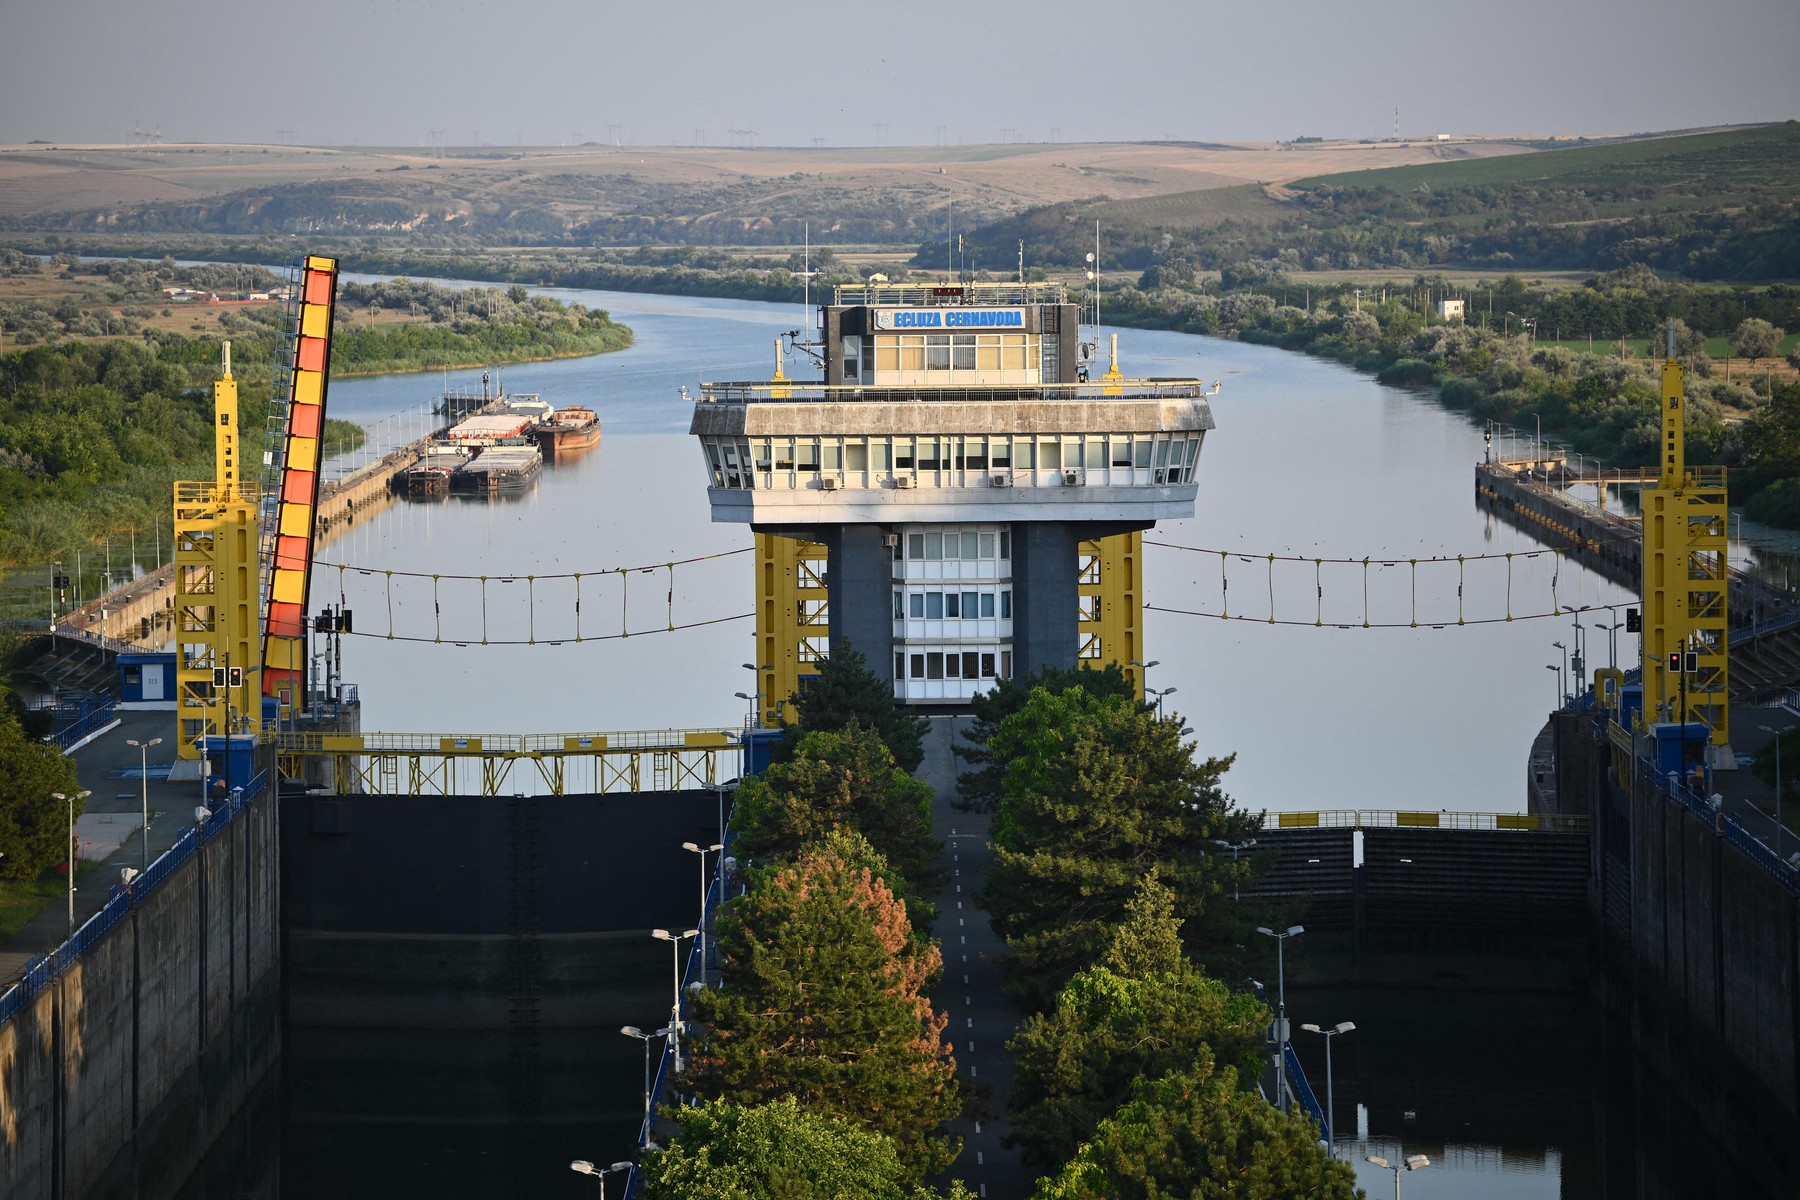
Oprirea celor două unități ale Centralei Nuclearoelectrice Cernavodă a Generat o creștere de 26% a prețului energiei electrice pe piața din România în luna august, comparativ cu luna iulie. Impactul asupra furnizorilor și industriei este resimțit în lanțul de aprovizionare și în rezultatele financiare, relevă o analiză a companiei CITR, specializată în restructurări și insolvențe.
Contextul opririi și evoluția prețurilor
Centrala nucleară a funcționat fără prodcție nucleară din 13 august, după ce unitatea 1 a fost oprită controlat la finalul lui iulie, iar unitatea 2 a fost închisă pe 13 august, din cauza unui nivel fără precedent al Dunării, ca urmare a secetei hidrologice severe. Ministerul Energiei a anunțat pe 2 septembrie că repornirea celor două unități nu se va realiza înainte de 10 septembrie, urmând să fie reevaluate condițiile.
Prețul mediu al energiei pentru Piața pentru Ziua Următoare din august a fost de 793 lei/MWh, cu circa 26% peste nivelul din iulie și aproximativ dublu față de august 2025, când media a fost de 396 lei/MWh. În orele de seară, sistemul a funcționat pe import, ca urmare a deficitului de producție internă.
Guvernul a convocat peste 80 de mari consumatori industriali, solicitând reducerea voluntară a consumului, relatează CITR.
Impactul asupra furnizorilor și traderilor de energie
Pe 10 august, Nuclearelectrica a anunțat că a primit avize de la Camera de Comerț, Industrie, Navigație și Agricultură Constanța privind existența cazului de forță majoră, aplicabile contractelor începând cu 27 iulie 2026. Firma a comunicat incapacitatea de a-și îndeplini obligațiile contractuale din producția proprie.
Avizul de forță majoră poate exonera compania de penalități pentru energia nelivrată, conform clauzelor contractuale. Astfel, partenerii trebuie să cumpere energia din piață la prețul zilei, ceea ce generează presiune de lichiditate pentru furnizori. Contracte din ianuarie 2026, cu livrare întinsă pe parcursul anului, au avut prețuri în intervalul 550-560 lei/MWh, în timp ce prețurile orare din piață au urcat în seara acelorași perioade spre 1.400 lei/MWh.
Florin Constantin, Partener CITR, afirmă că un furnizor care contractează energie la preț fix și o înlocuiește la prețul pieței suportă diferența în numerar. El adaugă că, în criza din 2021-2022, peste 20 de licențe de furnizare au fost retrase și aproximativ 100.000 de clienți au fost preluați de alți furnizori sau de furnizorul de ultimă instanță.
Impactul asupra industriei și consumatorilor
Datele INS arată o creștere de 23,3% a prețurilor de producție a energiei în iunie 2026, comparativ cu iunie 2025. Companiile industriale cu activitate în metalurgie, chimie, ciment, sticlă, hârtie și prelucrarea metalelor sunt direct expuse, acestea având capacitate de negociere și vizibilitate asupra costurilor.
Furnizorii și subcontractanții lor, în schimb, se confruntă cu creșteri de 15-20% ale costurilor la reînnoirea contractelor, semnate în toamna lui 2025. Aceștia nu pot transfera integral creșterile de costuri către clienți și suportă efectele în rezultatele financiare cu întârziere.
Florin Constantin explică că pentru aceste companii, efectul se produce cu decalaj, costurile fiind suportate în prezent, iar ajustarea prețurilor la clienți fiind amânată pentru ciclurile contractuale următoare.
Perspectiva pentru sezonul de iarnă și riscuri
Prețul mediu de 793 lei/MWh în august a fost un rezultat aproape ideal, fiind în condițiile unei producții fotovoltaice favorabile și funcționării sistemului pe import în orele de seară. În sezonul rece, însă, vârful de consum se mută în perioadele fără producție solară, iar consumul maxim se estimează între 9.100 și 9.500 MW în vârful sezonului, conform Dispeceratului Energetic Național.
Vârful real atins pe 19 ianuarie 2026 a fost de 9.235 MW. În iarna 2026-2027, sistemul va fi testat în condițiile unui nivel redus de producție hidro și nucleară, din cauza secetei.
Florin Constantin afirmă că datele din august nu trebuie folosite ca referință pentru bugetele de toamnă și iarnă, punctând că aceste condiții favorabile pentru sistem nu vor fi replicate în continuare.
Perspectiva pe termen lung și recomandări
Potrivit declarațiilor Ministerului Energiei, retehnologizarea Unității 1 a CNE Cernavodă va începe în 2027, cu o oprire programată pentru peste doi ani. Riscul hidrologic va persista, influențând producția nucleară și hidroenergetică.
Florin Constantin recomandă companiilor să își analizeze și să valideze expunerea contractuală și lichiditatea pe termen scurt. Discuțiile despre structura de finanțare și relațiile comerciale trebuie începute încă din acest moment, pentru a gestiona mai bine impactul creșterii prețurilor.
El adaugă că instrumentele de restructurare preventivă pot fi utilizate pentru a evita intrarea în proceduri de insolvență, însă aplicabilitatea lor trebuie evaluează de la caz la caz. La orizontul de unu până la trei ani, companiile trebuie să analizeze dacă modelele de afaceri și acordurile de aprovizionare mai rămân viabile într-un scenariu de costuri ridicate.

