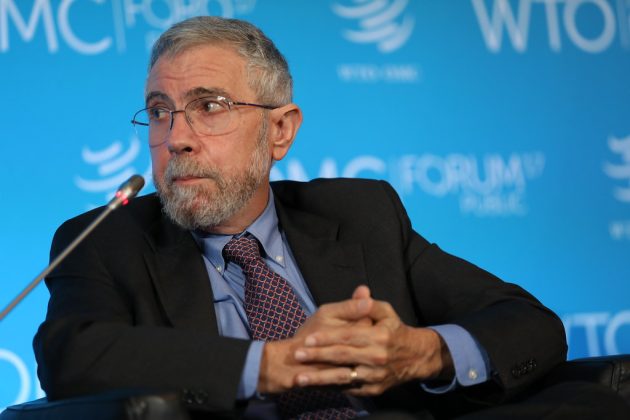
Krugman avertizează asupra situației fiscale a Franței și riscului unei crize în zona euro
Un nou raport publicat joi pe platforma Substack relevă îngrijorări despre situația fiscală a Franței și potențialele consecințe pentru zona euro. Economiștii consideră că țara se află pe o traieție nesustenabilă, caracterizată de deficite bugetare ridicate, niveluri înalte ale datoriei publice raportate la PIB și costuri crescute pentru plata dobânzilor. În plus, analiza indică vulnerabilități structurale legate de politica de pensionare și dependența de moneda euro.
Deficitul bugetar și nivelul datoriei publice
Potrivit analizei, Franța se confruntă cu deficite bugetare ridicate, aspect care contribuie la creșterea datoriei publice. Aceasta, raportată la PIB, este considerată semnificativă, iar costurile pentru plata dobânzilor cresc pe fondul deteriorării condițiilor fiscale. Informațiile indică o deteriorare a echilibrului fiscal și riscul unei crize a datoriei odată ce încrederea investitorilor în obligațiunile franceze începe să scadă.
Problema restructurală a vârstei de pensionare
Un alt punct evidențiat în analiză este incapacitatea Franței de a-și ajusta politica de pensionare. Krugman susține că vârsta de pensionare, considerată relativ scăzută, nu ține pasul cu îmbătrânirea populației, ceea ce amplifică presiunile asupra sistemului de securitate socială și asupra bugetului de stat.
Riscul unei crize în zona euro
Specialistul avertizează asupra pericolului ca pierderea încrederii în euro să declanșeze o criză serioasă. Referindu-se la criza datoriilor suverane din perioada 2009-2012, Krugman susține că insuccesul în menținerea stabilității financiare a unui stat membre poate duce la o reacție în lanț. Aceasta include încetarea cumpărării obligațiunilor de către investitori, creșterea randamentelor și îngreunarea plății datoriilor, formând un cerc vicios.
Măsuri europene de sprijin și riscurile pentru Franța
Pentru salvarea unui stat cu probleme fiscale grave, intervenția Băncii Centrale Europene (BCE) poate fi necesară. Acest proces a avut loc în cazul Greciei, Portugaliei, Spaniei și Italiei între 2009 și 2012, în urma măsurilor de reducere a cheltuielilor adoptate de respectivele state. Krugman evidențiază că, în cazul Franței, o astfel de intervenție ar implica costuri extrem de ridicate pentru BCE și ar genera tensiuni politice majore, având în vedere criza fiscală persistentă.
Declarația lui Krugman și perspectivele de salvare
Economistul subliniază că Franța ar putea fi percepută ca „prea mare pentru a fi lăsată să cadă” și „prea mare pentru a fi salvată”, ceea ce indică o situație delicată. Avertismentul său vizează posibilele diviziuni în Europa cauzate de o eventuală criză a datoriei franceze.
Contextul actual: randamentul obligațiunilor și eforturile politice
Randamentul obligațiunilor guvernamentale franceze pe scadența de zece ani a atins cel mai înalt nivel din 2002, alimentat de temerile pieței privind deficitul bugetar și incertitudinea politică. Premierul Sebastien Lecornu încearcă să obțină aprobarea unui buget pentru 2027 cu ajustări fiscale de zeci de miliarde de euro, în condițiile protestelor studențești împotriva subfinanțării educației și a unui parlament fragmentat.
Recomandări din partea fostului președinte BCE
Fostul președinte al BCE, Jean-Claude Trichet, a precizat că guvernul și parlamentul francez trebuie să ajungă la un compromis pentru reducerea deficitului și restabilirea încrederii piețelor. El a amintit despre instrumentele disponibile ale zonei euro, inclusiv Mecanismul European de Stabilitate (MES) și Instrumentul pentru Protejarea Transmiterii Politicii Monetare (TPI). Acesta din urmă, aprobat în 2022 și neutilizat până acum, necesită respectarea anumitor criterii fiscale și economice pentru activare.
Apel la responsabilitate și măsuri credibile
Trichet a subliniat responsabilitatea autorităților franceze de a demonstra măsuri fiscale credibile pentru a putea apela la TPI. El a insistat că, pentru a convinge piețele și investitorii, Franța trebuie să își dovedească credibilitatea, chiar dacă contextul politic este tensionat din cauza apropiatei alegeri prezidențiale din 2027.
În prezent, guvernul de la Paris susține că nu consideră activarea sprijinului extern necesară.

