
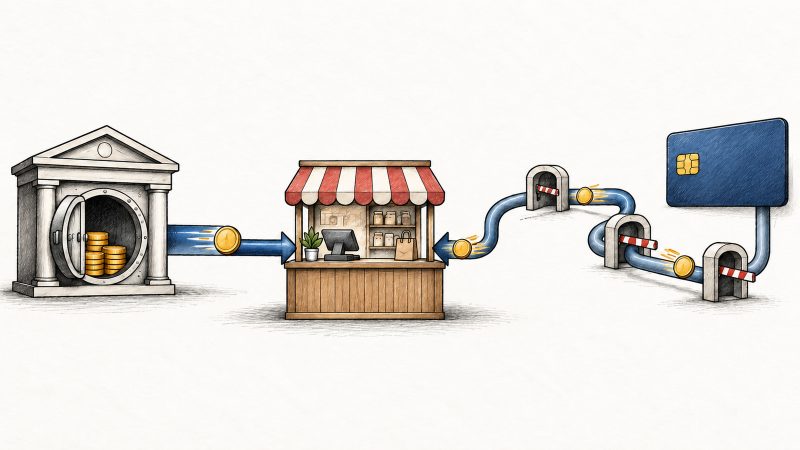
România va adopta oficial sistemele de plăți instant în următorii ani, conform calendarului stabilit de reglementările europene, însă implementarea va avea un ritm diferit față de alte state din zona euro. Până la 9 iulie 2027, băncile românești vor trebui să permită trimiterea și verificarea transferurilor rapide în euro, în timp ce pentru primirea fondurilor va fi necesar ca până la data respectivă să fie disponibile servicii compatibile.
Transferurile instant în euro: regulamente și termene
Regulamentul european privind plățile instant impune băncilor din România să ofere aceste servicii în termenul stabilit, însă proiectată ca un proces gradual. Până în 2027, băncile trebuie să asigure transmiterea și verificarea beneficiarului în condiții de rapiditate, dar infrastructura locală trebuie să suporte această funcționalitate pentru a fi utilizată în comerțul de zi cu zi.
Transmiterea fondurilor și verificarea beneficiarului
Transferurile în euro pot ajunge în câteva secunde, chiar și în weekend, conform noilor reguli. Înainte de confirmare, banca compară numele utilizatorului cu titularul contului și avertizează dacă există nepotriviri. Aceasta reduce riscul de erori sau fraude, dar nu elimină complet posibilitatea ca utilizatorul să trimită voluntar bani unei persoane înșelate.
Utilizarea transferurilor în plățile comerciale
Experiența utilizatorului devine mai apropiată de cea a plăților cu cardul prin combinația cu coduri QR, linkuri sau butoane automate, care completează automat datele comerciantului. Cu toate acestea, integrarea acestei soluții în procesul de cumpărare necesită standardizare, confirmare rapidă și reguli clare pentru gestionarea retururilor sau a situațiilor în care produsul nu ajunge.
Valoarea relației cu comerciantul
Cardul rămâne de preferat pentru anumite funcții, precum plățile recurente, preautorizări sau operațiunile offline. Acesta oferă, de asemenea, posibilitatea contestării tranzacției și beneficii de asigurare. În schimb, plățile directe din cont oferă posibilitatea băncilor să fie mai vizibil implicate în proces, facilitând integrarea în aplicațiile pe care clienții le folosesc zilnic.
Oportunități pentru băncile europene
Deținerea infrastructurii pentru plăți instant permite băncilor să acceseze direct relația cu clientul și comerciantul. Soluțiile precum proiectul Wero, un portofel digital dezvoltat de European Payments Initiative, demonstrează această strategie. Acest sistem funcționează în Belgia, Franța și Germania și urmând extinderi în alte piețe europene, bazându-se pe transferuri între conturi și facilitarea plăților online în mediul bancar cunoscut.
Avantajele și limitările plăților cont-la-cont
Deși pot fi cost-eficiente și reduc numărul intermediarilor, plățile directe din cont nu oferă automat toate beneficiile asociate cardurilor, precum protecția clientului sau posibilitatea contestării. Confirmarea beneficiarului reduce erorile, dar nu garantează integritatea comerciantului sau calitatea produsului. Pentru comercianți, succesul acestor soluții depinde de acceptarea generalizată și de integrarea simplă în fluxul de cumpărare.
Diferențele între plățile în cont și cele cu cardul
Cardul oferă, în prezent, o serie de beneficii precum preautorizări, plăți offline și protecție în cazul disputelor. În schimb, transferurile instant, dacă sunt autorizate corect, sunt dificil de revocat și pot presupune costuri mai mici pentru comerciant. Însă, încheierea tranzacției eficiente depinde de nivelul de încredere și de claritatea procedurilor de dispute și rambursare.
Provocările de implementare în România
Pentru piața românească, calendarul de reglementare este mai târziu, în contextul în care majoritatea plăților se realizează în lei. În plus, acceptarea plăților în euro instant în comerțul fizic și online va necesita o adaptare a infrastructurii și a sistemelor de acceptare la nivel local. Aceasta va influența momentul în care soluțiile decontare directe vor deveni obișnuite în tranzacțiile de zi cu zi.
Impactul pentru consumatori și comercianți
În viitor, băncile locale vor avea posibilitatea să dezvolte servicii competitive, permițând utilizarea plăților directe din cont pentru facturare și transferuri între persoane. Clienții vor putea alege metoda preferată în funcție de sumă, risc sau tipul achiziției, în condițiile în care regulile de protecție și interoperabilitatea sunt transparente și bine puse în aplicare.

