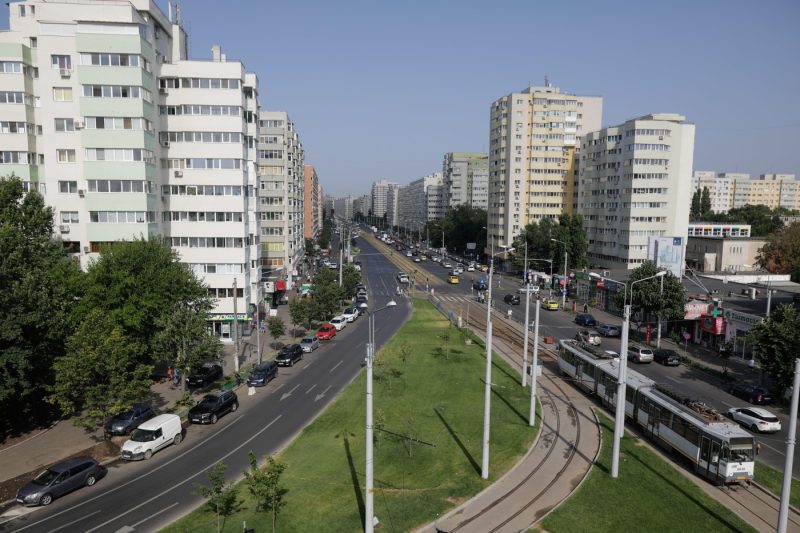
Locuitorii blocurilor care primesc documente fiscale cu impozit pentru teren, pe lângă impozitul pentru apartament, se pot întreba de ce este necesar să plătească o astfel de contribuție dacă locuiesc la etajele superioare și nu dețin în mod individual parcela de teren pe care este construit imobilul. Răspunsul ține de modul în care este definită proprietatea asupra terenului într-un condominiu.
Legalitatea impozitului pe teren în contextul condominiilor
Legea nr. 227/2015, Codul fiscal, aplicabil în 2026, stabilește că orice persoană care deține teren în România are obligația plății unui impozit anual pentru acesta. Regulamentul nu face diferențe între locuitorii la parter sau cei de la etajele superioare, ci vizează dreptul juridic de proprietate asupra terenului.
Deținerea cotelor-părți indivize
Când achiziționează un apartament, coproprietarii unui bloc nu obțin automat o parcelă de teren individuală. În schimb, au dreptul de a deține cote-părți indivize asupra întregului teren aferent imobilului, fracțiuni care pot fi inclus în actul de proprietate și în documentația cadastrală.
Calculul impozitului în funcție de cotă-parte
Impozitul pentru teren se calculează în funcție de cota-parte deținută de fiecare coproprietar. În cazul în care actul de proprietate sau registrul agricol menționează aceste cote, suma datorată este proporțională cu suprafața corespunzătoare.
Impozitul nu se aplică întregului teren al blocului
Proprietarul unui apartament nu plătește impozit pentru întreaga suprafață de teren pe care se află blocul. Suma se calculează numai pentru cota-parte corespunzătoare dreptului de proprietate asupra terenului, de exemplu, o cotă echivalentă cu 20 de metri pătrați.
Verificarea dreptului asupra terenului în cazul blocurilor mai vechi
Situația juridică a terenului poate varia, în special pentru blocurile mai vechi. În unele cazuri, terenul poate fi în coproprietate, dar în altele, dreptul poate fi diferit, în funcție de contracte, actul de vânzare-cumpărare sau documentația cadastrală. În cazurile în care pe decizia de impunere apare un teren despre care proprietarul nu știa că îl deține, se recomandă verificarea actului de dobândire a apartamentului.
Impozitul pentru apartament și cel pentru teren
Codul fiscal stabilește că impozitul pe apartament și cel pe teren sunt două taxe distincte. Achitarea impozitului pentru apartament nu include în mod automat și impozitul pentru cota de teren aferentă, chiar dacă terenul nu este delimitat fizic.
Rezultă clar că, pentru proprietarii de apartamente cu cote-părți asupra terenului, obligația fiscală se stabilește în funcție de dreptul juridic de proprietate, indiferent de modul în care aceștia folosesc fizic terenul sau de poziția lor în bloc.

