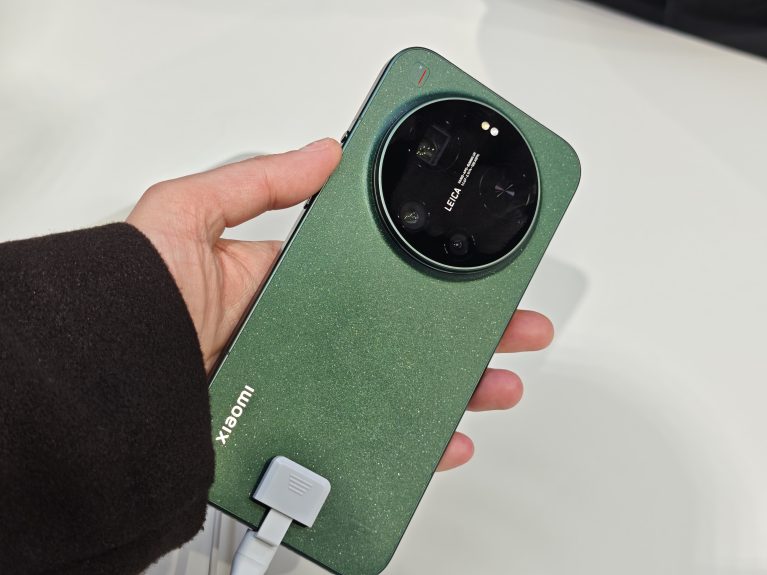
Industria smartphone-urilor se confruntă cu o scădere a livrărilor globale, cauzată în principal de criza memoriilor RAM și dificultățile de aprovizionare. Potrivit datelor, în trimestrul al patrulea al anului 2025, livrările au înregistrat o reducere de 20% față de aceeași perioadă din anul anterior, reflectând impactul acestor probleme asupra pieței.
Criza memoriilor RAM și efectele asupra industriei
Criza memoriilor RAM afectează disponibilitatea componentelor și costurile de producție ale telefoanelor. Producătorii de dispozitive mobile se confruntă cu dificultăți în aprovizionarea cu aceste componente, ceea ce determină o reducere a cantităților disponibile pe piață. Rezultatele acestei situații se traduc în prețuri mai mari pentru consumatori și în o scădere a atractivității de a face upgrade-uri.
Livrările globale de smartphone-uri au scăzut cu 20% în ultimele trei luni ale lui 2025, conform datelor Counterpoint Research. Această reducere indică dificultățile industriei de a menține ritmul anterior de producție, chiar dacă cifrele se referă la dispozitivele expediate de producători, nu neapărat la cele cumpărate de consumatori.
Prețurile mai mari și dificultățile de aprovizionare determină consumatorii să păstreze telefoanele mai mult timp, ceea ce influențează negativ și ciclul de înlocuire obișnuit. Industria se află în fața unui proces de adaptare la noile condiții de piață, în condițiile în care cererea nu mai susține același ritm de înlocuire.
Tendința de păstrare a telefoanelor de către utilizatori
Counterpoint Research arată că utilizatorii își păstrează telefoanele mai mult timp decât se estima anterior. Motivele exacte pentru această tendință nu sunt definite clar, însă evoluția poate fi legată și de maturizarea pieței smartphone-urilor.
Modelele accesibile oferă în prezent performanțe suficiente pentru activități zilnice, cum ar fi navigarea pe internet, folosirea aplicațiilor de mesagerie și redarea de videoclipuri. Aceste dispozitive pot funcționa eficient pentru perioade mai lungi, reducând nevoia de upgrade rapid.
În segmentul premium, diferențele între generații devin mai greu de justificat. Ecranele sunt de calitate ridicată, camerele oferă rezultate bune, iar procesoarele depășesc cerințele de bază ale utilizatorilor obișnuiți.
Prețurile mai mari pentru modelele noi sunt un factor în decizia de amânare a achiziției, însă creșterea duratei de utilizare a telefoanelor tendința principală rămâne. Producătorii întâmpină dificultăți în convingerea clienților să cumpere un model nou aproape în fiecare an, în condițiile în care dispozitivele existente continuă să ofere performanțe bune.
Piața și poziția producătorilor principali
În ciuda declinului general, Apple și Samsung au reușit să își păstreze o cotă de piață mai mare față de alți producători. Samsung a atins o cotă de piață de 23%, înregistrând totuși o scădere de 3% față de același trimestru din 2025.
Succesul modelului Galaxy Z Fold 8 a contribuit la menținerea poziției Samsung pe piață, chiar dacă numărul de telefoane livrate s-a redus față de anul anterior. Samsung și-a mărit astfel ponderea în segmentul de vârf, chiar dacă volumul total de livrări a scăzut.
Apple deține o cotă de piață de 22%, cu o scădere față de perioada similară din 2025. Decalajul în performanțele și strategia de lansare a modelelor, precum amânarea lansării iPhone 18, a influențat această situație, în condițiile în care compania a avut parte de scăderi ale livrărilor.
În schimb, Xiaomi, Oppo și Vivo au înregistrat scăderi mai accentuate ale livrărilor, ceea ce a permis Apple și Samsung să-și crească ponderea pe piață. Aceste tendințe indică o concentrare a segmentului premium în mâinile câtorva mari jucători, în timp ce ceilalți au început să piardă teren.
Piața smartphone-urilor continuă să fie influențată de problemele lanțului de aprovizionare, de evoluția cererii și de deciziile de lansare ale principalilor producători.

