
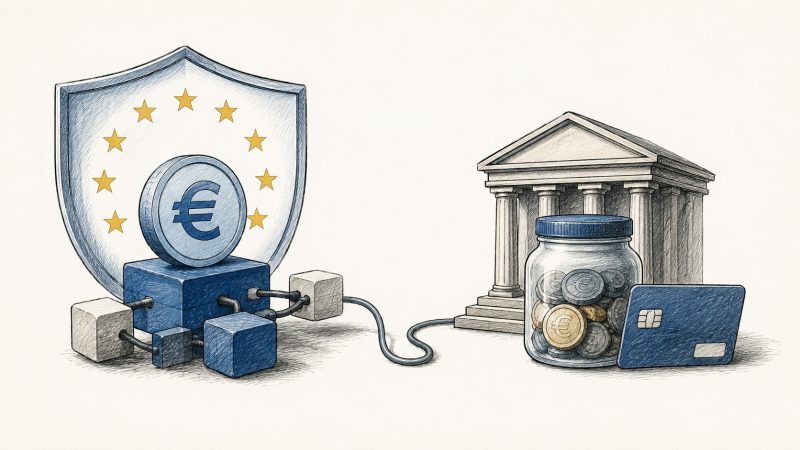
**Stablecoin-urile în euro, reglementate de MiCA, reprezintă o oportunitate pentru creșterea încrederii și extinderea utilizării pe piața europeană, dar piața rămâne minoritară în comparație cu stablecoin-urile în dolari.**
Impactul regulamentului MiCA asupra stablecoin-urilor în euro
MiCA introduce o categorie juridică pentru stablecoin-urile denominate în euro, oferindu-le emitentilor autorizați, rezerve reglementate și dreptul de răscumpărare la valoarea nominală. Acest cadru european clarifică regulile și limitează libertatea unor proiecte nereglementate.
Emitentul trebuie să fie o instituție de credit sau emitent de monedă electronică, cu rezerve păstrate conform normelor europene. Rezervele trebuie să fie compuse din depozite bancare și active cu risc scăzut, lichide. Pentru tokenurile relevante, cerințele sunt mai stricte, iar supravegherea europeană este mai riguroasă pentru a putea face față cererilor mari de răscumpărare.
Un stablecoin conform MiCA nu devine garantat ca depozit bancar, ci o creanță de răscumpărare față de emitent. Tokenul din portofel nu corespunde automat cu suma dintr-un cont protejat de schemele de garantare a depozitelor. Rezerva trebuie să fie solidă și separată, însă structura juridică și procedurală contează în continuare.
Licența emisă nu elimină riscurile tehnice, precum erori în contractele inteligente, compromiterea cheilor digitale sau probleme de rețea. Dacă activele sunt păstrate de o platformă, poate apărea riscul custodelui, iar păstrarea lor în portofel propriu atrage riscul pierderii cheilor.
Limitările stablecoin-urilor față de depozitele bancare
Un depozit bancar în euro oferă multiple beneficii, inclusiv plata dobânzii, integrarea cu salarii, credite și protecție prin schema de garantare. Pentru majoritatea persoanelor, aceste servicii sunt mai valoroase decât posibilitatea de a muta fonduri pe blockchain.
MiCA restricționează remunerarea tokenurilor de monedă electronică, pentru a preveni transformarea lor în produse de economisire. În cazul dobânzilor pozitive, păstrarea fondurilor în stablecoin implică un cost de oportunitate, și riscuri suplimentare legate de platforme, contracte și modele economice potențial eșuate.
Stablecoin-ul oferă însă avantaje în situații de plăți operaționale sau tranzacții rapide, precum transferuri internaționale între firme sau plata bunurilor și serviciilor în weekend sau afara programului băncilor. În aceste cazuri, fondurile sunt temporar folosite ca instrument operațional, nu ca economii pe termen lung.
O creștere semnificativă a adopției ar putea determina băncile să piardă depozite ieftine. Emitentul va plasa o parte din rezervă în depozite bancare și active sigure, dar retragerile rapide pot exercita presiune asupra sistemului bancar.
Plățile tradiționale și avantajele blockchain-ului în nișe
Plățile cu cardul și transferurile instant au avantajul comodității și familiarității pentru consumatori, fiind integrate în sistemele bancare și protejate. Tranzacțiile cu stablecoin, deși rapide tehnic, implică proceduri precum achiziția tokenului, custodia și conversia, care pot complica experiența utilizatorilor.
Reversibilitatea plăților prin card oferă un control mai mare în caz de fraudă sau greșeli, în timp ce transferurile cu tokenuri, deși automate și programabile, necesită coordonare cu platformele și custodele.
În cazul activelor tokenizate, precum obligațiunile, programabilitatea permite împărțirea automată a veniturilor și blocarea fondurilor până la îndeplinirea condițiilor, reducând riscul de neexecutare.
Plățile transfrontaliere între companii pot beneficia de stablecoin în euro pentru transferuri rapide, în afara orelor bancare, dar nu elimină complet cerințele de identificare, sancțiuni și raportare. De asemenea, nu automatizează schimbul valutar decât dacă partenerii operează în monede compatibile.
Contextul pentru România și competiția în infrastructură
O companie românească poate utiliza stablecoin în euro pentru comerț extern, plăți în ecosisteme digitale sau decontarea activelor tokenizate, însă trebuie să verifice dacă emitentul și serviciile sunt autorizate în UE.
Riscul valutar este prezent pentru persoanele cu venituri și cheltuieli în lei, deoarece paritatea stablecoin-ului este față de euro, nu leu. Păstrarea fondurilor în aceste tokenuri nu echivalează cu deschiderea unui depozit bancar.
Băncile europene pot emite și ele stablecoin în euro, iar proiectele europene deja explorează infrastructuri comune. Competiția se poate duce între transferurile în cont, reglementate bancar, și cele tokenizate pe blockchain, cu băncile fiind atâtea ori emitenți sau furnizori de servicii.
În concluzie, piața stablecoin-urilor în euro este limitată acum, iar adoptarea va fi influențată de sigurantă, lichiditate și utilitate. MiCA oferă un cadru pentru creștere, dar în pandemie de reglementare, succesul depinde în continuare de integrarea lor în sistemul financiar tradițional, nu de înlocuirea acestuia.

