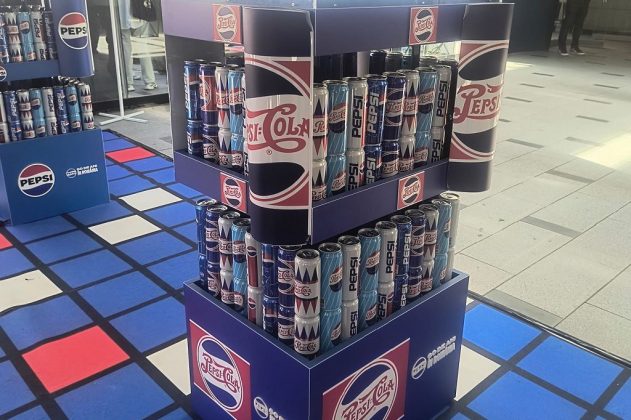
PepsiCo a înregistrat rezultate financiare peste estimări în trimestrul al treilea, dar a anunțat un proces de restructurare din cauza presiunilor economice și a schimbărilor din piața sănatății. Compania a ajustat previziunile pentru creșterea veniturilor și profitului, în contextul provocărilor din regiunea nord-americană. Acțiunile au crescut cu aproximativ 2% după anunțarea rezultatelor.
Rezultate financiare și prognoze pentru 2026
PepsiCo a depășit estimările analiștilor pentru trimestrul al treilea, însă a avertizat asupra unei evoluții mai lente a expansiunii operaționale în America de Nord. Compania estimează o creștere organică a veniturilor de circa 3% pentru 2026, față de intervalul precedent de 2%-4%. În același timp, prognoza pentru creșterea profitului de bază pe acțiune a fost redusă la 1%-2%, comparativ cu estimările anterioare de 4%-6%.
Povara asupra marjei operaționale
Marja operațională de bază a scăzut cu 35 de puncte de bază în trimestrul al treilea față de aceeași perioadă a anului trecut. În primul semestru, reducerea a fost de 25 de puncte de bază, ajungând la 16,5% din venituri. Această evoluție contrazice obiectivul de creștere de 100 de puncte de bază a marjei, stabilit în decembrie după discuții cu Elliott Investment Management.
Strategia de reducere a costurilor și presiuni în America de Nord
PepsiCo intenționează să implementeze reduceri de costuri suplimentare pentru a stimula creșterea veniturilor și a compensa creșterea cheltuielor de producție. Directorul general Ramon Laguarta a confirmat planul de accelerare a acestor reduceri în lunile următoare.
În regiunea nord-americană, volumele de produse alimentare s-au menținut stabile, însă volumele de băuturi au scăzut cu 2% față de anul precedent. Conducerea companiei se așteaptă ca presiunile pe consumatori să continue în următoarele 12-18 luni.
Adaptarea la schimbările de consum și strategia de preț
Pentru a răspunde schimbărilor din obiceiurile consumatorilor, PepsiCo a extins oferta de produse bogate în proteine și a ajustat politicile de preț. În februarie, compania a redus cu până la 15% prețurile unor produse precum Lay’s și Doritos pentru a atrage cumpărătorii afectați de inflație. În luna trecută, a anunțat majorări de preț pentru anumite sortimente de chipsuri, pentru a compensa creșterea costurilor materiilor prime.
Previziunile companiei indică că majorările de preț din 2027 vor fi mai modeste decât cele din 2025.
Contextul industriei și competitivitatea pieței
Dificultățile PepsiCo reflectă o tendință mai largă în sectorul alimentelor și băuturilor ambalate. Alte companii precum General Mills, McCormick și Conagra Brands au crescut cheltuielile pentru promoții și programe de accesibilitate a prețurilor pentru a relansa cererea în condițiile costurilor ridicate.
Expertii, precum Nik Modi de la RBC Capital Markets, menționează că divizia de băuturi a PepsiCo are rezultate dezamăgitoare și riscă continuarea pierderii cotei de piață în fața rivalilor Coca-Cola și Keurig Dr Pepper. Modi sugerează o restructurare a modelului de îmbuteliere și distribuție, inclusiv extinderea sistemului de francizare, pentru a limita pierderile de cotă.
Presiuni asupra conducerii și reacțiile pieței
Presiunea asupra directorului general Ramon Laguarta crește, investitorii solicitând rezultate concrete ale programului de redresare. David Wagner, de la Aptus Capital Advisors, a afirmat că rezultatele bune ale activităților internaționale au oferit o perioadă de răgaz, însă următoarele trimestre trebuie să aducă o îmbunătățire clară în America de Nord pentru a justifica continuitatea conducerii.
După publicarea rezultatelor financiare, acțiunile PepsiCo au crescut cu aproximativ 2%, reluând o tendință ascendentă după cel mai scăzut nivel din ultimii peste șase ani.

