
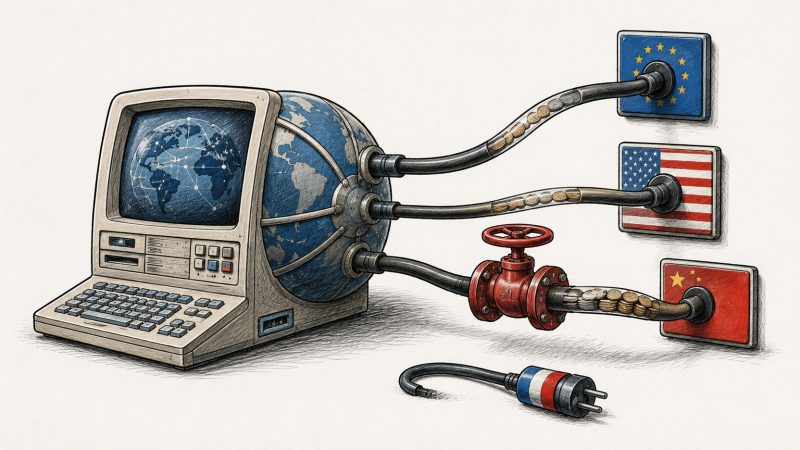
**Infrastructura financiară globală devine vehicul geopolitic în contextul sancțiunilor și al războiului economic**
Transferurile bancare internaționale, considerate în mod obișnuit operațiuni standard, ascund în spate o rețea complexă de instituții și sisteme care, în perioade de tensiuni geopolitice sau conflicte între marile puteri, devin instrumente de presiune politică și economică. După declanșarea războiului dintre Rusia și Ucraina, capacitatea de a trimite și primi bani peste graniță a devenit în Europa și în alte regiuni o componentă esențială a geopoliticii.
Impactul restricțiilor asupra infrastructurii financiare internaționale
De la începutul conflictului, occidentalii au început să restricționeze accesul unor instituții financiare rusești la infrastructura globală. Măsurile includ blocarea activelor, interzicerea anumitor tranzacții și extinderea restricțiilor asupra platformelor financiare. În iulie 2026, cel de-al 21-lea pachet de sancțiuni al Uniunii Europene a implicat interdicții de tranzacționare pentru alte 33 de instituții financiare rusești, patru bănci din afara UE și servicii legate de criptoactive.
Rolul și limitele rețelei SWIFT
SWIFT, sistemul de mesagerie financiară internațională, nu transferă efectiv bani, ci transmite instrucțiuni pentru plăți. Excluderea unei bănci din SWIFT complică procesul plăților internaționale, chiar dacă tehnic poate fi înlocuită de alternative. După sancțiuni, peste 100 de bănci rusești și anumite instituții din Belarus și alte state sunt eliminate din această rețea. O bancă excluse din SWIFT nu poate procesa efectiv plăți fără sprijin tehnic, iar legăturile cu băncile din alte jurisdicții devin mai dificil de păstrat dacă sunt interzise prin lege sau politică.
Dependența de dolar și riscul de izolarea financiară
Un rol esențial în sistemul financiar global îl joacă dolarul american, utilizat în majoritatea tranzacțiilor mondiale. Accesul la conturile corespondente în dolari devine o resursă valoroasă în contextul sancțiunilor. În februarie 2026, Trezoreria SUA a propus izolarea unei bănci elvețiene, pentru că ar fi avut legături cu entități rusești și iraniene, prin interzicerea relațiilor de corespondent cu instituțiile americane.
Impactul sancțiunilor asupra companiilor non-sancționate
Efectele restricțiilor financiare se răspândesc în întreg lanțul economic. Chiar dacă o companie nu are relații directe cu entitățile sancționate, ea poate întâmpina dificultăți dacă partenerii sau băncile lor se află sub restricții. Aceasta duce la creșterea costurilor, comisioane și perioade mai lungi de procesare. Verificările suplimentare pentru evitarea încălcării sancțiunilor pot bloca temporar plăți legitime, mai ales dacă numele companiei seamănă cu cele ale entităților sancționate sau dacă implică jurisdicții cu risc ridicat.
**Sectorul financiar adoptă strategii de risc, limitând tranzacțiile pentru segmentul considerat prea riscant**, chiar și dacă acestea sunt legale. Această situație afectează și lanțurile de aprovizionare globale, mai ales pentru importatori din România, din cauza limitărilor asupra băncilor și operatorilor implicați în tranzacții cu entități din zone sancționate.
Provocările tehnice ale fragmentării sistemului de plăți
Infrastructura de plăți globale combină diferite sisteme și legislații, dificultățile de interoperabilitate intensificându-se în contextul fragmentării crescute. Potrivit Bank for International Settlements, compatibilitatea și schimbul de date între rețele rămân provocări centrale pentru îmbunătățirea plăților internaționale. Împărțirea continentelor în multiple rețele amplifică riscul de blocaje și complică controlul fluxurilor financiare.
Dezvoltarea unor alternative: Rusia și China în contrapartidă
Țările care consideră dependența de infrastructura occidentală o vulnerabilitate dezvoltă sisteme alternative. Rusia utilizează sistemul SPFS, iar China a lansat CIPS (Cross-Border Interbank Payment System), pentru plăți în renminbi. În prima jumătate a anului 2026, CIPS a procesat peste 4,39 milioane de tranzacții, în valoare totală de 100,9 trilioane de yuani, iar în iunie 2026 au fost efectuate 811.000 de tranzacții în valoare de 18,2 trilioane de yuani.
Până la sfârșitul anului 2025, CIPS avea 193 de participanți direcți și 1.573 indirecți. Operatorul afirmă că infrastructura acoperă peste 190 de țări și regiuni, dar diferența fundamentală față de SWIFT și dolar rămâne, într-un procent semnificativ, la nivelul încrederii și al lichidității.
Rezervele valutare și fragilitatea dominanței dolarului
Datele FMI arată că, în primul trimestru din 2026, dolarul constituia 57,13% din rezervele valutare globale, în timp ce renminbiul reprezenta mai puțin de 2%. Deși țările diversifică treptat rezervele, rolul dominant al dolarului persistă, dificultățile de înlocuire fiind semnificative.
Criptomonede și stablecoins – soluții în teoria dezintegrării sistemului
Apariția criptomonedelor a generat ideea unui ecosistem de plăți independent de controlul politic. În practică, însă, utilizarea lor la scară reală depinde de conexiuni cu economia tradițională. Exchange-urile, stablecoins și emitentii de active digitale pot fi afectați de restricții, iar reglementările au început să limiteze utilizarea criptoactivelor pentru evitarea sancțiunilor.
Platformele de criptomonede pot fi forțate să înghețe solduri și fluxurile financiare pot fi urmărite, ridicând întrebări despre autonomia și invulnerabilitatea acestei infrastructuri. Transformarea blockchain-ului dintr-o alternativă tehnologică într-un mecanism complet independent de controale politice rămâne o problemă nerezolvată.
Europa și proiectul euro digital pentru independență strategică
Discuțiile privind autonomia sistemelor de plăți nu sunt limitate la țările sancționate. UE analizează riscurile dependenței de rețele din afara comunității și pregătește proiectul euro digital, menit să întărească rezervele monetare și autonomia monetară a zonei euro. Decizia din octombrie 2025 prevede dezvoltarea unui prototip pentru eventuale emisii în 2029, cu pilotarea pentru 2027.
Un euro digital nu exclude existența infrastructurilor externe precum Visa, Mastercard sau PayPal, ci oferă o alternativă proprie, digitală, emisă de banca centrală, ce poate gravita în contextul tensiunilor geopolitice. În perspectiva următorilor ani, se anticipează o fragmentare progresivă a sistemului financiar global, în care predominanța dolarului, euro și sistemele occidentale vor coexista cu alternativele emergente din Rusia, China și alte economii.
Pentru companii, această realitate înseamnă o creștere a complexității în procesarea plăților, în alegerea valutei și a lanțului de intermediari, în timp ce consumatorii vor resimți aceste schimbări prin costuri și disponibilitatea serviciilor.

