
Creditarea și asigurările în era digitală: cum influențează telefonul și datele alternate decizia financiară
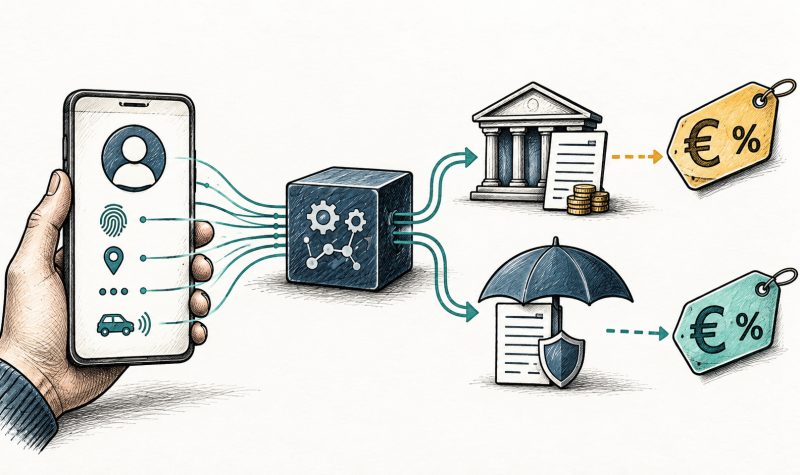
Un studiu recent relevă că informațiile digitale obținute din dispozitivele mobile pot avea un impact semnificativ asupra proceselor de evaluare a riscului în domeniul financiar, inclusiv pentru statistici și decizii privind dobânzile și primele de asigurare. Deși aceste date nu determină direct acordarea unui credit sau stabilirea unei polițe, pot influența indirect condițiile și costurile pentru clienți.
Amprenta digitală și riscul financiar
Un studiu ce a analizat peste 250.000 de observații a demonstrat că variabile precum sistemul de operare, tipul adresei de e-mail, canalul de acces la ofertă și dispozitivul folosit pot fi corelate cu comportamentul economic al utilizatorilor. Aceste informații nu indică solvabilitatea persoanei, ci reflectă trăsături economice și comportamentale pe care modelele le pot estima.
Analiza datelor alternative, precum istoricul apelurilor, mesajelor, poziției sau utilizarea aplicațiilor, poate facilita accesul la credite pentru persoanele fără istoric bancar tradițional. Astfel, creditorii mobili pot stabili profiluri de risc în funcție de aceste semnale, deschizând uși celor care, altfel, nu ar fi eligibili.
Problematici ale utilizării datelor digitale
Utilizarea variabilelor indirecte poate conduce la penalizări discriminatorii: dispozitive mai vechi, bateria încărcată neregulat sau adrese de e-mail gratuite pot fi interpretate incorect ca indicatori ai venitului sau nivelului de educație. Aceste corelații nu presupun cauzalitate și pot produce tratamente injuste pentru anumite categorii de persoane.
De asemenea, stabileitatea acestor corelații digitale este fragilă. Un profil demografic sau de comportament specific poate suferi modificări rapide în timp, dacă pe piață apar noi oferte sau dacă se modifică modelele de consum. În lipsa unui monitorizări continue, deciziile bazate pe aceste modele pot deveni nesigure și pot influența negativ solicitantul.
Instituțiile financiare trebuie să justifice clar de ce utilizează anumite variabile digitale în procesul decizional și să evalueze dacă aceste informații aduc beneficii reale, comparativ cu metode financiare mai puțin invazive.
Diferența între aprobare, ofertă și dobândă
Există trei faze distincte în procesul de acordare a unui credit sau a unui împrumut: verificarea identității și prevenirii fraudelor, evaluarea bonității și prezentarea ofertei comerciale. Dispozitivul utilizat în aceste etape poate fi folosit diferit pentru fiecare în parte.
Un sistem antifraudă poate întârzia procesul fără a afecta dobânda, în timp ce scorurile de risc pot duce la refuz sau modificarea condițiilor, precum suma autorizată sau ratele. În anumite cazuri, oferta comercială sau tarifele pot fi personalizate, chiar dacă formula oficială a dobânzii nu include marca telefonului.
Este esențial ca personalizarea ofertelor să nu fie confundată cu evaluarea bonității, pentru a evita discriminarea sau tratamente nedrepte. Reglementările europene impun clar separarea acestor etape.
Reglementări și utilizarea datelor în Europa
Legea europeană pentru protecția datelor impune limitări asupra deciziilor automatizate cu efecte juridice sau semnificative. În cazul scorurilor de credit, autoritatea europeană a constatat că dacă decizia este luată exclusiv de un sistem automat și are un impact determinant asupra acordării sau condițiilor unui împrumut, trebuie acordată posibilitatea intervenției umane și explicării procedurii.
Directiva europeană pentru creditele de consum stipulează dreptul consumatorilor la explicație, intervenție umană și posibilitatea contestării deciziilor automate. Aceasta impune ca modelele să poată fi justificate, testate pentru echitate și să nu utilizeze date sensibile sau din rețele sociale.
Proaspătul regulament european privind inteligența artificială va risca clasificarea acestor sisteme ca fiind cu risc ridicat, solicitând asocierea de măsuri care asigură transparența și gestionarea corespunzătoare a acestor tehnologii.
Asigurările auto și monitorizarea comportamentului
Telemunca în domeniul asigurărilor auto folosește senzori pentru a măsura viteza, accelerația, frânarea și virajele. În acest caz, telefonul nu doar indică statutul economic, ci devine un instrument de observare a conduitei în trafic.
Această monitorizare permite tarife personalizate: șoferii prudenti pot beneficia de reduceri, dar utilizarea datelor poate dezvălui informații despre locul de muncă, practici religioase sau legături personale. Clientul trebuie să fie informat cu privire la modul de păstrare și acces la aceste date.
Reglementările europene avertizează asupra riscului ca aceste tehnologii să crească primele pentru anumite categorii și să reducă accesul pentru persoanele vulnerabile, din cauza posibilităților de segmentare prea fină a riscului.
Dreptul la explicație și responsabilitatea instituțiilor
Regulamentul general privind protecția datelor și Directiva pentru creditele de consum subliniază dreptul consumatorilor la explicație pentru deciziile automatizate. În practică, informațiile trebuie să fie clare, iar deciziile să poată fi contestate și revizuite de un operator uman autorizat.
Instituțiile financiare trebuie să justifice utilizarea variabilelor digitale și să monitorizeze în mod constant modelele pentru a evita discriminarea nedorită. Testarea acurateții rezultatelor și compararea cu alternative mai simple devin esențiale pentru transparență și corectitudine.
Consumatorii trebuie să fie informați despre ce date sunt utilizate, să aibă posibilitatea corectării informațiilor eronate și să poată solicita explicații clare privind deciziile ce îi afectează.
Telefonul, deși nu reprezintă o decizie finală, poate influența procesul de eligibilitate și costurile asociate, dacă instituțiile nu aplică limite și justificații clare.

