
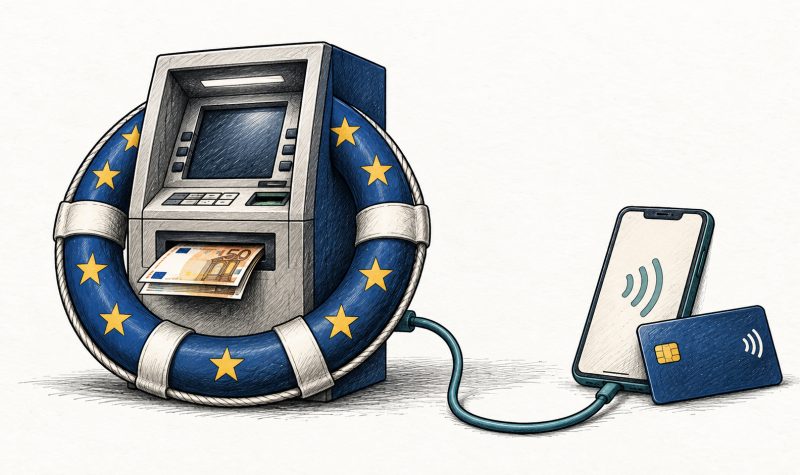
Europa continuă tendința de a favoriza plățile digitale, dar pregătește reguli pentru păstrarea și protejarea numerarului, ca mijloc vital pentru incluziune și securitate. Deși plățile digitale devin tot mai frecvente și consolidarea infrastructurii digitale accelerează, autoritățile europene nu urmăresc eliminarea totală a banilor pe suport fizic, ci menținerea unui acces echitabil și sigur la numerar.
Declinul retragerilor și impactul asupra rețelei de ATM-uri
Numărul bancomatelor din zona euro a scăzut cu 1,3% în a doua jumătate a anului 2025, ajungând la aproximativ 248.900. În același interval, numărul cardurilor a crescut cu 7,3%, totalizând 872,7 milioane, iar terminalele de plată au atins 25,7 milioane, în creștere cu 24,6%. Ponderea terminalelor care acceptă plăți fără contact a fost de aproape 93%.
Costurile legate de întreținerea bancomatelor nu scad odată cu scăderea utilizării. Aparatele trebuie achiziționate, alimentate, asigurate și conectate, costuri care nu dispar dacă retragerile devin mai rare. În multe cazuri, băncile închid bancomatele puțin frecventate, iar clienții rămași trebuie să parcurgă distanțe mai lungi pentru retragere, ceea ce îi determină să adopte plățile digitale. Astfel, cercul retragerii accelerate poate deveni o realitate dacă tendința continuă.
Distanța și accesibilitatea numerarului în zonele rurale și izolate
Diferențele geografice în accesul la numerar sunt evidente. În orașe, dispariția bancomatului în centru poate însemna o distanță de câteva străzi, însă în zonele rurale, insulele sau regiunile montane, lipsa aparatelor poate implica zeci de kilometri de parcurs și transport limitat. Pentru comercianți mici, închiderea sucursalelor complică depunerea numerarului și distribuția restului, crescând riscurile și costurile.
Propunerea europeană urmărește să asigure atât acceptarea numerarului, cât și accesul pe întreg teritoriul, folosind indicatori comuni și naționali pentru a identifica eventualele deficiențe. În cazul problemelor, autoritățile vor putea adopta măsuri pentru a menține disponibilitatea serviciilor de plată în zonele neprofitabile sau defavorizate, fără a promite o rețea de bancomate la fiecare colț.
Rolul numerarului ca instrument de incluziune socială și autonomie personală
Pentru anumite segmente ale populației, plățile digitale pot reprezenta o barieră, în special pentru persoanele în vârstă, oamenii fără cont bancar, cei cu dificultăți cognitive sau motorii, minorii sau persoane fără telefon compatibil. În aceste cazuri, numerarul rămâne o soluție esențială de acces la bani și de gestionare a bugetului.
De asemenea, bancnotele oferă o formă de libertate și intimitate în tranzacții. Un schimb de bani fără implicarea unui cont sau a unei rețele digitale nu lasă urme digitale și protejează intimitatea utilizatorilor. Această autonomie devine o componentă fundamentală pentru anumite persoane, chiar dacă preferința pentru plățile electronice crește în societate.
Reziliența sistemului de plăți în cazul unor crize sau întreruperi tehnice
Dependenta de infrastructura digitală face ca pannes de curent, avarii sau atacuri cibernetice să poată bloca întregul sistem de plăți electronice. Bancomatele, terminalele și sistemele de autorizare, toate necesită energie și conectivitate, ceea ce poate duce la întreruperi majore.
Autoritățile europene trebuie să formuleze planuri de reziliență pentru situații de criză, astfel încât retragerea numerarului să fie posibilă în condiții de avarie. Rețele alternative între bănci, magazine sau oficii poștale trebuie să asigure continuitatea serviciilor, iar statul trebuie să stabilească priorități și proceduri pentru păstrarea funcționalității infrastructurii critice.
Importanța menținerii dreptului la convertirea în numerar
Numerarul are și funcția de rezervă monetară, permițând cetățenilor să convertească depozitele bancare în bancnote emise de banca centrală, dacă accesul fizic la serviciile digitale nu mai este posibil. Deși în perioade normale această opțiune poate părea teoretică, în situații extreme, dreptul rămâne esențial pentru securitatea și autonomia economică a cetățenilor.
< h2>Viitorul infrastructurii de plăți și rolul euro digital
Pentru a nu exclude numerarul, Uniunea Europeană dezvoltă și cadrul pentru euro digital, o formă de bani emisiți de banca centrală. Acest proiect are menirea să completeze numerarul, nu să-l înlocuiască, asigurând accesibilitatea banilor publici într-o economie dominată de platforme și operatori privați.
Implementarea unui sistem digital sigur presupune costuri de infrastructură și transport, precum și reguli clare pentru echilibrul între costuri și servicii. Finanțarea acestor servicii poate fi partajată între bănci și stat, în regiuni unde rețelele paralele nu justifică investiții mari, iar comercianții trebuie să păstreze lichiditate și conectivitate pentru a putea oferi serviciile de bază.
În concluzie, regulamentul european încearcă să asigure un echilibru între digitalizare și păstrarea opțiunii pentru plățile în numerar, pentru a proteja dreptul la acces deplin și sigur la mijloacele de plată, indiferent de evoluțiile tehnologice și de eventualele crize ale sistemului.

