
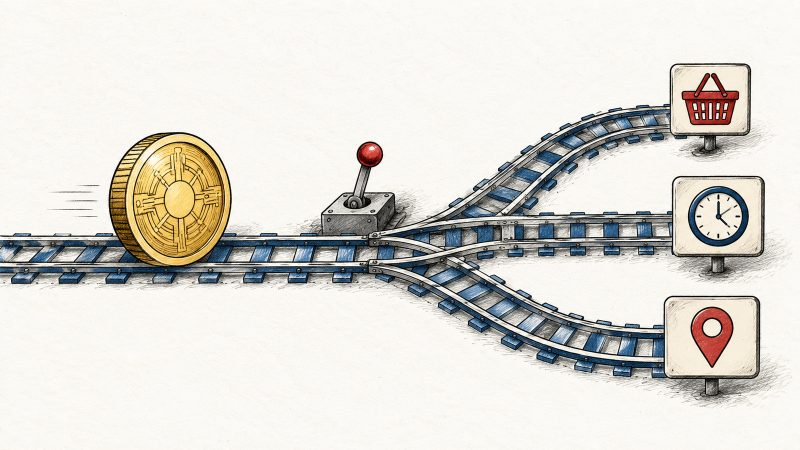
Un proiect european de introducere a euro digital precizează că această formă electronică de numerar nu va impune restricții de utilizare și nu va limita modul în care poate fi folosită. În timp ce tehnologia permite implementarea de limite și reguli, oficialii BCE afirmă că euro digital nu va fi programabil și nu va restricționa utilizarea sa în funcție de loc, timp sau destinatar.
Diferența între bani programabili și plăți condiționate
Banii programabili și plățile condiționate reprezintă concepte diferite. În cazul plăților condiționate, transferul de fonduri se activează numai atunci când se îndeplinește un eveniment, precum livrarea unui bun. Un exemplu este plata într-un mecanism de tip escrow, unde banii se transferă după confirmarea livrării.
Banii programabili permit, însă, limitarea utilizării unităților monetare, precum acceptarea lor doar la anumite comercianți sau în anumite regiuni. Aceste restricții sunt parte integrantă a produsului și pot fi aplicate instantaneu prin digitalizare, sporind eficiența dar și puterea celor care stabilesc regulile listei.
O zonă intermediară este reprezentată de situațiile în care fondurile rămân în mod obișnuit în portofel, dar o schemă sau un contract inteligent poate refuza o tranzacție, în funcție de reguli predefinite. Astfel de reguli pot fi contestate în faze ulterioare, fiind legate de guvernanță.
Euro digital și poziția oficială
Cadrul european pentru euro digital se află în faza de proiect, cu o legislație încă nefinalizată și o propunere pentru lansarea în 2029, după un posibil pilot în 2027. În prezent, Banca Centrală Europeană afirmă că euro digital nu va avea restricții de scop sau de durată de valabilitate și nu va limita sumele deținute de persoane.
Este prevăzută o limită de sold pentru a evita retrageri masive din depozitele bancare, însă această limită nu reprezintă o restricție asupra destinatarilor sau a bunurilor. În procesul de plată, pot exista opțiuni pentru plata condiționată, precum livrare sau verificări privind autenticitatea, fiind developate în infrastructura BCE, dar implementate de bănci și companii tehnologice.
Confidențialitatea și controlul asupra tranzacțiilor
Designul propus pentru euro digital păstrează un nivel de intimitate similar numerarului pentru plățile offline, iar pentru cele online, detaliile personale rămân, în mare măsură, la plătitor și beneficiar. În cazul online, băncile și intermediarii sunt obligați să aplice verificări anti-spălare și cunoaștere a clientului. Astfel, digitalizarea nu implică o supraveghere completă, dar nici anonimat total.
Se analizează mecanisme prin care soldul peste limita de deținere se transferă automat într-un cont bancar, iar plățile mai mari pot fi acoperite din acea sumă. Aceste fluxuri automate, denumite uneori cascadă și cascadă inversă, păstrează portofelul ca un instrument de plată și nu ca un depozit.
Impactul regulilor și gestionarea controlului
Platformele programabile pot include și emiterea de depozite tokenizate, incluse în cadrul proiectelor precum Agorá, ce testează transferuri transfrontaliere bazate pe rezerve centralbankiere și comerciale. În sectorul privat, reguli aplicate prin contract și cod pot fi impuse de emitentul unor monede electronice, programe de fidelitate, platforme de jocuri sau criptoactive.
Lawaspreețul european MiCA, care devine obligatoriu din finalul lui 2024, stabilește cerințe pentru emitenți și furnizori, dar nu face toate jetoanele echivalente cu depozite bancare garantate. Verificarea emitenților, drepturilor de răscumpărare și păstrarea rezervelor devin elemente esențiale pentru încredere.
Control, contestare și decizii automate
Utilizarea tehnologiei pentru control automat poate avea aplicații legitime în bugete publice, donații sau limitări de cheltuieli. Totuși, restricțiile impuse asupra avalanșei de reguli publice sau private pot duce la limitarea libertății banilor, dacă acestea apar fără un proces de contestare clar și rapid.
Este esențial ca orice instrument digital să fie însoțit de răspunsuri concrete pentru câteva întrebări fundamentale: cine emite valoarea și ce drepturi are utilizatorul asupra acesteia, cine stabilește și poate modifica regulile, dacă condițiile sunt alese de utilizator sau impuse, și cine răspunde în cazul unei erori sau a unei blocări nejustificate.
Pentru România, euro digital nu va fi automat moneda națională dacă țara rămâne în afara zonei euro. Accesul va depinde de legislația finală și de acordurile încheiate.
Doar tehnologia nu dictează total libertatea monedei, reguli și instituțiile având un rol decisiv în modul în care se exercită această libertate.

