
Plățile instant în România: RoPay vizează construirea unei rutine locale pentru transferuri rapide și independente de schema de card
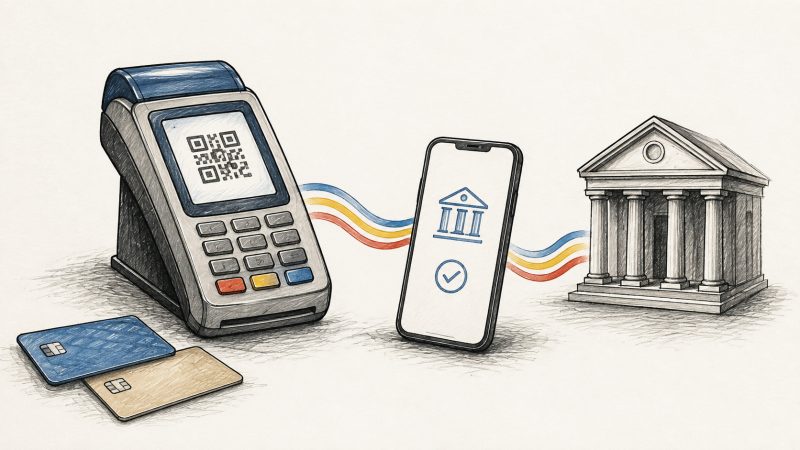
Un sistem de plăți inovator, denumit RoPay, se află în proces de dezvoltare în România și are ca scop crearea unei alternative naționale pentru plățile de zi cu zi. În timp ce plățile cu cardul implică o infrastructură internațională și scheme globale, RoPay se bazează pe transferuri directe între conturile bancare, printr-un sistem de plăți instant din România, cu transfer rapid și disponibilitate imediată a fondurilor.
Diferența tehnologică între plățile cu cardul și RoPay
În cazul plăților cu cardul, fluxul financiar și de informații implică emitentul, acceptatorul și o schemă internațională. Procesul necesită autorizarea și verificarea datelor cardului, ceea ce poate presupune un flux de date mai complex și costuri suplimentare.
RoPay mută banii direct între conturile bancare, simplificând procesul de autorizare. Clientul autorizează operațiunea în mediul băncii, fără a fi nevoie de introducerea IBAN-ului sau transmiterea acelor date către comerciant. Fondurile ajung în câteva secunde în contul comerciantului și nu depind de infrastructura schemelor internaționale.
Beneficiile și aplicațiile tehnologiei RoPay
Pentru comercianți, principalul avantaj este lichiditatea rapidă. Anunțarea decontării în maximum zece secunde permite utilizarea fondurilor imediat, inclusiv în cazul unor plăți interbancare. Aceasta poate îmbunătăți gestionarea numerarului și simplifica reconcilierea, fiind legată direct de suma plătită la casă.
Costurile procesării sunt publicate la 0,12% din valoare pentru infrastructura, cu o componentă de 0,10% transferată băncii plătitorului. Prețul final pentru comerciant depinde de contractul cu banca sau procesatorul, incluzând integrări, terminale și servicii operaționale. Reducerea tarifelor de bază poate crea condiții pentru oferte comerciale mai competitive.
RoPay poate sprijini multiple contexte, precum plățile prin cod QR static sau dinamic, plățile online, facturile, transportul public și transferurile între persoane. Aplicația bancară devine astfel un portofel digital, fără a fi nevoie de alte instrumente externe.
Aspecte legate de acceptare și înlocuire a cardurilor
Deși tehnologia funcționează tehnic, adoptarea unei soluții precum RoPay depinde de acceptare și obișnuință. Cardurile contactless sunt preferate pentru că funcționează simplu și sunt acceptate aproape universal, în timp ce sistemele bazate pe aplicații bancare implică mai multe pași, precum deblocarea telefonului și autentificarea.
Acceptarea internațională reprezintă un avantaj, însă RoPay se limitează la piața românească. Aceasta nu îl face inutil, dar îi limitează aplicabilitatea în medii internaționale, în detrimentul plăților globale.
Provocări în implementarea și utilizarea sistemului
Un card contactless funcționează în mod automat și fără operațiuni suplimentare, în timp ce RoPay necesită câteva pași, precum deschiderea aplicației și scanarea unui cod QR, ceea ce poate încetini procesul în fața unei cozi. Implementarea NFC pentru plăți contactless poate reduce această diferență, dar trebuie adaptată pentru diferite modele de telefoane și aplicații bancare.
Acceptarea globală a cardurilor a permis un nivel de încredere și predictibilitate în tranzacții mai complexe, precum anulări, fraude și garanții. RoPay trebuie să stabilească reguli clare pentru retururi și gestionarea disputelor pentru a înlocui aceste mecanisme.
Poziția pieței și perspectivele de adoptare
Primul val de integrare în retailul mare ar putea transforma RoPay dintr-o funcție secundară într-o opțiune uzuală. Practic, pentru succes, metoda trebuie să fie vizibilă, simplă și să ofere beneficii clare, precum rapiditate sau reducere.
Băncile au o poziție ambivalentă, fiind interesate să păstreze infrastructura tradițională, dar și deschise la o relație mai directă cu plățile, reducând dependența de rețele externe. Fragmentează, însă, experiența consumatorului și poate crea percepție de fragmentare în sistem.
Pentru comercianții mici, RoPay poate reduce costurile și simplifica instalarea, folosind coduri QR și transferuri directe, dar beneficiile administrative, precum emiterea de facturi sau gestionarea returnărilor, trebuie să fie clare și ușor de operat.
Rolul și limitele RoPay în contextul intern și internațional
RoPay poate deveni un traseu secundar important pentru plățile interne din România, în special pentru valori mici și medii, precum plățile recurente, transferurile între persoane și comerțul electronic local. Acest sistem poate oferi o alternativă fiabilă și rapidă, cu o acoperire națională și integrare în aplicațiile bancare.
Cu toate acestea, plățile internaționale, precum cumpărăturile externe și plățile recurente cu schemă globală, vor menține o relevanță ridicată. Inovațiile în tokenizare și autentificare, precum și plățile contactless, vor continua să fie elemente esențiale.
Testul de succes pentru RoPay va fi dacă va putea fi selectat volutar, dacă va reduce costurile totale pentru comercianți, dacă va funcționa uniform la toate băncile și dacă va oferi o experiență simplă, sigură și rapidă pentru utilizatori în situații obișnuite.

